
华鑫证券无限义务公司孙山山近期对水井坊进行研究并发布了研究演讲《公司事务点评演讲:继续出清,自动去库存》,赐与水井坊买入评级。水井坊(600779)事务2026年08月28日,水井坊发布2026年半年报:2026H1总营收10。82亿元(同比-28%),归母净利润-0。06亿元(同比-106%),扣非净利润-0。05亿元(同比-110%)。此中2026Q2总营收2。66亿元(同比-51%),归母净利润-1。77亿元(同比-109%),扣非净利润-1。74亿元(同比-23%)。投资要点盈利能力短期承压,加鼎力度去库存业绩归因:公司自动优化库存导致2026H1营收削减约3亿元,毛利削减约2。5亿元。同时,隆重性准绳,对存货相关事项、或有事项及其他需审慎确认事项进行充实评估,并按照企业会计原则计提响应预备;叠加补帮同比削减、供应链融资成本添加等要素,导致上半年归属于上市公司股东的净利润为负。毛利率方面,2026H1/2026Q2别离同比-3pct/-9。7pct至76。1%/64。8%,系产物布局变化所致。费用率方面,发卖费用率2026H1/2026Q2别离同比-0。9pct/+18。4pct至35。5%/70。5%,办理费用率2026H1/2026Q2别离同比+2。1pct/+14pct至19。8%/47。1%。分析感化下,净利率2026H1/2026Q2别离同比-7。6pct/-50。9pct至-0。6%/-66。7%。2026H1运营勾当现金流净额-0。73亿元,系虽营收削减,发卖商品收到现金流较客岁同期削减,但运营勾当采购额下降及采用供应链金融领取手段,运营勾当收入金额同比大幅下降所致。2026H1末合同欠债6。41亿元,同减35%。去库存稳价钱,产物渠道同步进行公司营销部分遵照岁首年月既定策略,有序推进各项工做:第一,推进双品牌协同结构。深化“水井坊”取“第一坊”双品牌协同成长计谋,以分歧价钱带笼盖多层级消费场景,完美产物矩阵取价值梯次,第二,不变价钱系统。第三,实施渠道库存动态办理。第四,经销商合做生态。分产物来看,2026H1公司高档/中档酒营收别离同减23%/44%至9。99/0。48亿元。分渠道看,2026H1新渠道/批发代办署理收入别离同减61%/6%至1。81/8。67亿元。分区域来看,2026H1国内/国外营收别离同减25%/16%至10。3/0。2亿元。截止2026H1末,公司共有62个经销商,净削减39个。盈利预测当前公司推进发卖营业整合,深化价钱系统取渠道生态扶植,不变发卖政策取优化门店办理。此外,公司聚焦宴席场景强化动销,进一步优化渠道激励政策,实施沉点客户培育打算。按照2026年半年报,我们估计公司2026-2028年EPS别离为0。53/0。66/0。83元,当前股价对应PE别离为51/41/33倍,维持“买入”投资评级。风险提醒宏不雅经济下行风险,区域市场所作加剧风险,食物平安风险,新品推广不及预期等。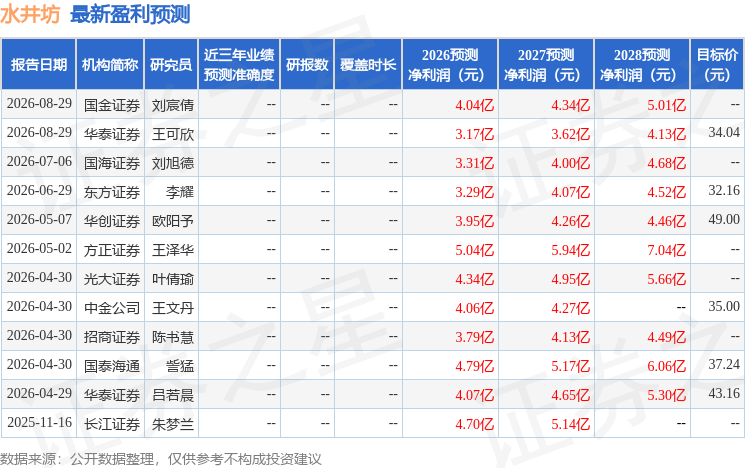 该股比来90天内共有7家机构给出评级,买入评级5家,增持评级2家;过去90天内机构方针均价为32。47。证券之星估值阐发提醒水井坊行业内合作力的护城河优良,盈利能力优良,营收获长性一般,分析根基面各维度看,估值合理。证券之星发布此内容的目标正在于更多消息,证券之星对其概念、判断连结中立,不应内容(包罗但不限于文字、实正在性、完整性、无效性、及时性、原创性等。相关内容不合错误列位读者形成任何投资,据此操做,风险自担。股市有风险,投资需隆重。如对该内容存正在,或发觉违法及不良消息,请发送邮件至,我们将放置核实处置。如该文标识表记标帜为算法生成,算法公示请见 网信算备240019号。